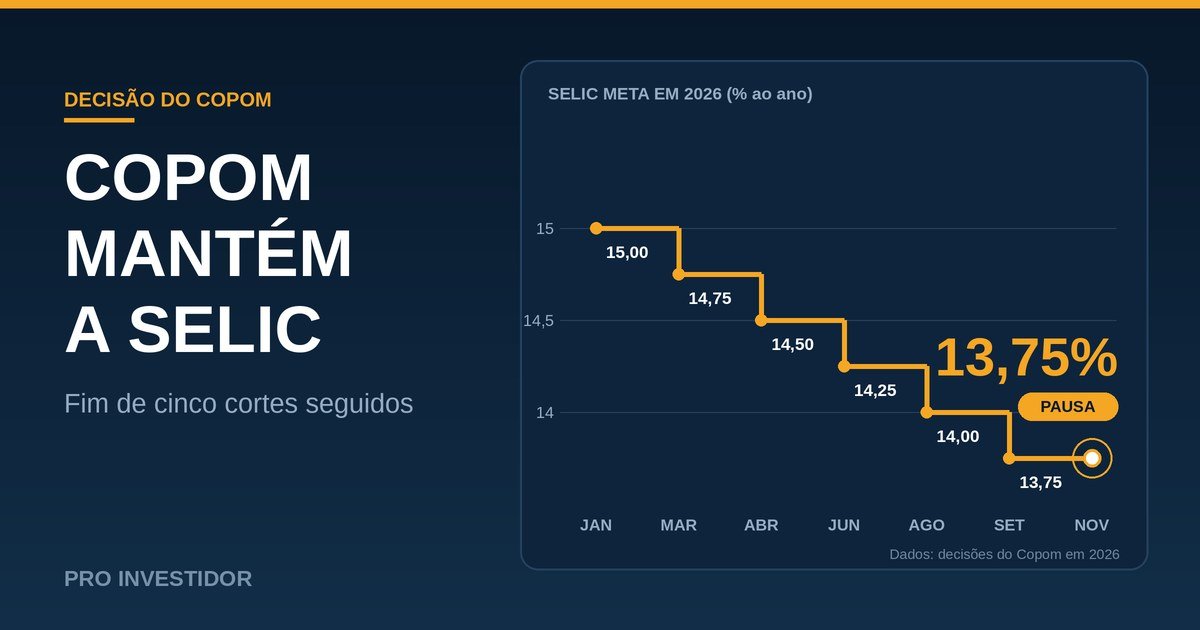
A decisão em que o Copom mantém a Selic em 13,75% foi a mais comentada do mercado nesta semana. Em 4 de novembro de 2026, o comitê interrompeu a sequência de cinco cortes seguidos e manteve a taxa básica de juros em 13,75% ao ano, por unanimidade. Assim, a pausa mexe com o crédito, com a renda fixa, com a poupança e até com o dólar. Por isso, neste guia, explicamos o que o Banco Central decidiu, por que parou de cortar e o que muda para o seu bolso, com uma conta simples para você refazer.
- Na prática, o Copom mantém a Selic em 13,75% e interrompeu cinco cortes consecutivos de 0,25 ponto, que haviam levado a taxa de 15% ao nível atual.
- O comunicado aponta incerteza maior, expectativas de inflação mais altas e uma Selic descrita como substancialmente contracionista.
- Para quem investe em renda fixa pós-fixada, a pausa mantém o rendimento alto. Já para quem tem dívida atrelada à Selic ou ao CDI, não há alívio novo.
- A próxima reunião do Copom é em 8 e 9 de dezembro, e a análise da Nomad aponta nova manutenção como cenário mais provável.
- Os números do guia são ilustrativos e servem para você comparar com a sua realidade.
1. O que muda quando o Copom mantém a Selic
O Comitê de Política Monetária do Banco Central decidiu, em 4 de novembro de 2026, manter a Selic em 13,75% ao ano. Segundo o Poder360, a decisão veio depois de uma reunião de dois dias e confirmou a aposta da maioria das instituições financeiras, que esperava a interrupção do ciclo de cortes diante do aumento das incertezas fiscais. Já o Sou Brasília informou que a votação foi unânime e que a pausa encerrou uma sequência de cinco reduções de 0,25 ponto, que levou a taxa de 15% ao nível atual.
Primeiro, vale lembrar o contexto. Conforme a mesma reportagem, a Selic ficou em 15% de junho de 2025 a março de 2026, o maior nível em quase 20 anos, e só então começou a cair. Por isso, a pausa é relevante: ela mostra que o Banco Central considera o juro atual ainda necessário para trazer a inflação de volta à meta.
Além disso, a análise da Nomad chama a atenção para o que saiu do comunicado. O comitê retirou o trecho sobre a magnitude total do ciclo de cortes, o que pode indicar que as reduções terminaram, ao menos por ora. Ainda segundo essa análise, o texto passou a qualificar a Selic como substancialmente contracionista.
Por outro lado, houve reação do setor produtivo. A Confederação Nacional da Indústria considerou a decisão conservadora demais e pediu a volta dos cortes em dezembro, segundo o Sou Brasília. As leituras sobre o tamanho da surpresa também divergiram: parte do mercado já apostava na pausa, e parte ainda esperava um corte.
2. Por que o Copom mantém a Selic e parou de cortar
Segundo o comunicado, reproduzido pelo Sou Brasília, o Copom viu maior incerteza, expectativas de inflação acima da meta e necessidade de serenidade e cautela. Além disso, nas análises do mercado, três fatores aparecem juntos:
- Inflação e expectativas: quando os preços previstos para os próximos anos sobem, cortar os juros fica mais arriscado.
- Dólar e fiscal: o câmbio mais pressionado encarece produtos importados, e, além disso, a dúvida sobre as contas públicas aumenta o prêmio de risco. Para entender essa relação, leia o nosso texto sobre a dívida pública em 82,9% do PIB.
- Cenário externo: o conflito no Oriente Médio e o ritmo dos juros nos Estados Unidos também entram na conta.
Em resumo, o Copom mantém a Selic porque o Banco Central preferiu esperar mais dados antes de decidir se voltará a cortar, manter ou, em um cenário menos provável, elevar a taxa.
3. Como o mercado reagiu na semana
| Indicador | Resultado | Fonte |
|---|---|---|
| Ibovespa em 6 de novembro | 168.498 pontos (+1,39% no dia; +0,34% na semana) | Diário do Sudoeste |
| Sequência do Ibovespa | Primeira semana de alta depois de três de queda | Diário do Sudoeste |
| Dólar em 6 de novembro | R$ 5,5087 (+1,18% na semana), maior fechamento desde dezembro de 2025 | Campo Grande News e Jornale |
| Emprego nos EUA | 165 mil vagas em outubro, acima do esperado | Diário do Comércio |
| Juros futuros | Recuaram na semana, num movimento de correção após a disparada pós-eleição | Jornale |
Portanto, a semana teve sinais mistos. A bolsa respirou depois de perdas seguidas, e os juros futuros recuaram, mas o dólar fechou no maior valor do ano, pressionado pelos dados fortes de emprego dos EUA e pela cautela com o quadro fiscal brasileiro.
4. O que muda para o seu bolso quando o Copom mantém a Selic
| Seu caso | O que a pausa significa |
|---|---|
| Tem investimento pós-fixado (Tesouro Selic, CDB % do CDI) | O rendimento segue em nível alto, sem a queda que os cortes trariam |
| Tem financiamento ou empréstimo atrelado ao CDI ou à Selic | Sem alívio novo no custo da dívida por enquanto |
| Tem dinheiro na poupança | Com a Selic acima de 8,5%, a regra segue em 0,5% ao mês mais a TR |
| Tem títulos prefixados ou atrelados à inflação | O preço de mercado oscila com os juros futuros; quem segura até o vencimento recebe a taxa contratada |
| Vende em marketplaces ou tem pequeno negócio | Capital de giro continua caro, então vale revisar preços e margens |
Por exemplo, se você tem um negócio, use a nossa calculadora de precificação para saber quanto sobra de cada venda. Já para quem está formando a reserva, a calculadora de reserva de emergência mostra a meta e o prazo.
5. Faça a conta: R$ 10.000 por um ano
Veja um exemplo ilustrativo para comparar duas opções com a Selic em 13,75%. Assim, consideramos um CDB com liquidez diária que paga 100% do CDI, e usamos um CDI de cerca de 13,65% ao ano, valor aproximado, já que ele costuma ficar um pouco abaixo da Selic. Já para a poupança, usamos a regra de 0,5% ao mês, sem contar a TR.
| Item | CDB 100% do CDI | Poupança |
|---|---|---|
| Rendimento bruto | R$ 1.365,00 | R$ 616,78 |
| Imposto de renda | R$ 238,88 (alíquota de 17,5% para prazos de 361 a 720 dias) | Isenta para pessoa física |
| Rendimento líquido estimado | R$ 1.126,12 | R$ 616,78 |
| Rendimento líquido em % ao ano | Cerca de 11,3% | Cerca de 6,2% |
No entanto, esses valores são estimativas. Eles ignoram taxas das instituições, variações do CDI ao longo do ano e a TR, e o resultado real depende do produto escolhido. Ainda assim, o ponto principal é a ordem de grandeza: com a Selic nesse nível, as opções atreladas à taxa básica tendem a render bem mais do que a poupança. Por fim, para entender o porquê, leia o guia como funciona a Selic.
6. Três cenários para a reunião de dezembro
Ninguém sabe se o Copom mantém a Selic de novo em dezembro, mas organizar hipóteses evita decisões por impulso. Portanto, os cenários abaixo são um exercício de raciocínio, e não projeções do Pro Investidor.
- Nova manutenção: é o cenário apontado pela análise da Nomad. A Selic continua em 13,75% enquanto o comitê espera mais dados de inflação, câmbio e contas públicas.
- Volta dos cortes: se o dólar e as expectativas de inflação cederem e o fiscal der sinais mais claros, o Copom pode retomar as reduções de 0,25 ponto.
- Alta de juros: é o cenário menos provável, mas ganharia peso se a inflação e o câmbio piorarem de forma persistente.
Além disso, as próximas reuniões acontecem em 8 e 9 de dezembro. Acompanhe também o Boletim Focus, divulgado toda segunda-feira, e o comunicado do Banco Central.
7. O que fazer agora
Quando o Copom mantém a Selic, o cenário pede cautela. Este conteúdo não é recomendação de investimento, mas alguns passos ajudam em qualquer cenário:
- Revise a sua reserva de emergência. Assim, confira se ela está em um produto com liquidez e segurança, como explicamos no guia da reserva de emergência.
- Liste as suas dívidas e veja quais são atreladas ao CDI ou à Selic, porque são as que seguem caras.
- Compare o rendimento líquido das opções, depois de imposto e taxas.
- Evite decisões por manchete. Afinal, o Copom decide a cada 45 dias, e o seu plano deve olhar para prazos maiores.
- Procure orientação profissional se for mexer em valores relevantes.
Pergunta da semana: onde você mantém a sua reserva de emergência hoje: poupança, Tesouro Selic, CDB ou outro produto? Conte nos comentários, sem informar dados pessoais, e diga se a decisão em que o Copom mantém a Selic mudou algum plano seu. Depois, se quiser, acompanhe a próxima reunião conosco. Se quiser que a gente simule o seu caso em um próximo texto, deixe o valor aproximado e o prazo. Você também pode seguir o Pro Investidor no Instagram.
8. Perguntas frequentes: o que significa quando o Copom mantém a Selic
O que significa a Selic em 13,75%? Ou seja, a taxa básica de juros do Brasil está em 13,75% ao ano, definida pelo Copom, e serve de referência para todos os outros juros da economia.
A Selic vai cair em dezembro? Por enquanto, não há garantia. A análise da Nomad aponta manutenção como cenário mais provável, mas a decisão depende dos dados de inflação, câmbio e contas públicas.
A pausa nos cortes é boa ou ruim? Depende de quem você é. Assim, é favorável para quem investe em renda fixa pós-fixada e desfavorável para quem tem dívidas atreladas à taxa básica.
O que acontece com a poupança? Com a Selic acima de 8,5% ao ano, ela rende 0,5% ao mês mais a TR, segundo o InfoMoney.
Por que o dólar subiu mesmo com os juros altos? Porque o câmbio responde a vários fatores, como os dados de emprego dos EUA e a cautela com o quadro fiscal brasileiro, e não só aos juros daqui.
Fontes e metodologia
Conteúdo elaborado a partir de veículos de referência e de análises de mercado, seguindo a Política Editorial do site. Os dados mudam rápido: confira sempre os valores atuais no Banco Central e no Tesouro Direto. Fontes consultadas:
- Poder360Copom mantém a Selic em 13,75%
- Sou BrasíliaDecisão unânime e fim de cinco cortes
- NomadAnálise do comunicado do Copom
- Diário do SudoesteFechamento do Ibovespa e do dólar em 6/11
- Campo Grande NewsDólar na semana e emprego nos EUA
- JornaleJuros futuros e dólar
- Diário do ComércioDados de emprego dos EUA
- InfoMoneyRegra de remuneração da poupança
Aviso legal: este conteúdo tem caráter exclusivamente informativo e educacional e não constitui recomendação de compra, venda ou manutenção de qualquer ativo. Os exemplos numéricos são ilustrativos. Rentabilidade passada não garante resultados futuros. Investimentos envolvem riscos, inclusive de perda do capital. Consulte um profissional certificado antes de decidir.
